作为一家并不算是很知名的保险公司,百年人寿近一年的新闻可不少。 近一年,百年人寿给我印象最深的有三件事。 作为一家并不算是很知名的保险公司,百年人寿近一年的新闻可不少。 近一年,百年人寿给我印象最深的有三件事。 产品创新:开发多款高性价比产品,部分又遭停售偿付能力:偿付能力及评级下滑大股东更迭:绿地接盘万达股权 
1中小保险公司的困境
百年人寿这个案例不会仅是个案,很多像百年一样的保险公司,估计也在琢磨着怎么突围。 为什么要突围? 2018年的寿险公司规模保费排名(部分):
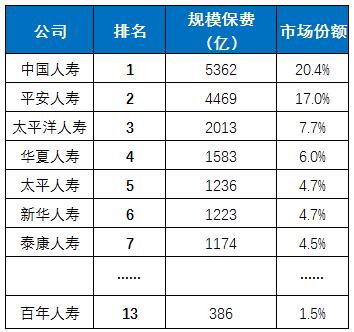
国内有近100家寿险公司,从2018年寿险公司保费排名可以看出,前7名公司的保费市场份额占比达到65%,规模都在1000亿以上。 剩下的八九十家占仅有的35%的份额,他们的市场份额,大部分只有1%左右,甚至更低。 而作为成立仅10年的百年人寿,排在第13名,虽然不低,但是也不高,与排名靠后的保费规模差距并不是很大。 基本前面在1000亿保费规模以上的公司,都有一个很大的特点,均属于早期传统的寿险公司,成立时间较早,代理队伍人员庞大。 国寿、平安的代理人队伍都在百万级以上,其他几家也都在十几、几十万,地区、渠道覆盖和机构非常广泛。 尤其是在三四五线城市及以下,代理人的招聘机制,结合当地亲朋的裙带关系,基本上不会再给新成立的中小公司太大的机会。 新公司还想发展代理人?先过了前面一关再说。 这种管理成本本来就比较高,中小公司再像之前的公司一样去铺设这样的代理人渠道,内外成本都会更高,艰难的选择。 所以,后来的公司业务渠道相对较弱。 这也是为什么很多消费者只听过某几家大公司的原因之一。 
然而,渠道并不是仅有一两个。 近几年互联网的普及,信息的透明化更高的情况,给到中小公司带来了契机,他们可以通过更低的成本和更多的渠道,将自己的品牌和好产品展示到消费者面前。
2产品的突围
渠道做的好,什么产品都能卖的出去。没办法,市场就是很现实。 因为并不是所有消费者都懂保险,也不是所有代理人都看得懂保险合同。 产品放在面前,不要说客户,很多业内朋友也会: “安能辨我是雌雄”? 然而,作为保险本身,保险产品自身的保障属性,永远是绕不过去的坎儿。 没有大公司的品牌优势和渠道优势,那么,中小公司如何走进大众视野? 之前保险行业诟病最多主要有两点其一:产品性价比低其二:销售方式暴力 
这两点都不详细延伸了,无论是保险圈内及圈外的朋友,都应该可以想象。 对于百年人寿,前年上线的百年康惠保直接把重疾的底线价格做到了一个极致,虽然已近两年,目前这个产品在保障到70岁的费率上,仍有很大的竞争力。 后续有康惠保旗舰版、童佳保、康欣保、守卫者一号、大黄蜂2号等等高性价比的重疾产品。 作为业内人士,对百年的这些产品都有了解,产品的设计都比较激进,保障方面做得也很有特点,比较接地气,费率也一低再低。 去年的童佳保、康欣保,已经停售。刚过了春节,2月底停售守卫者一号。 印象最深的是百年的产品中提出的“前症“赔付,着实是比较超前,因为缺少数据参考,存在不确定的赔付风险,被下架。 其实,前症和重疾多次赔付,目前国内可参考数据都比较少。 目前的赔付率假设都偏保守,随着医疗水平和寿命的延长,未来可能都有赔付率大幅上升的风险。 不过,这点对于现在的消费者来讲,应该算是好事。 至于停售的产品该不该买? 我觉得仁者见仁吧,是一个非常不错的选择。 除了百年,在缺少渠道、极少甚至没有代理人的情况,还有诸如弘康、复星、国华等等诸多公司也是在产品上比较激进的。 激进并不是坏事,我认为,国内健康险的费率确实还有很大的降价空间。 这着实也是市场应该有的一种走向,好的产品,性价比高的产品才是真正消费者乐意见到的。
3偿付能力
在百年人寿官网公开报告数据中,找到其去年四季度的偿付能力数据。 四季度偿付能力报告: 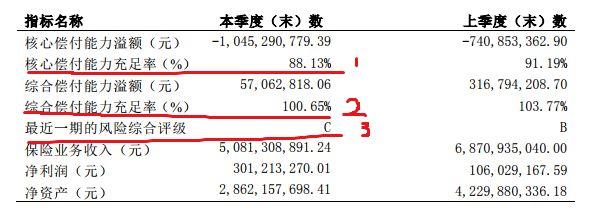
上面标红色标注的分别是的核心偿付能力、综合偿付能力、风险综合评级是三个核心指标。 偿付能力是什么? 作为国家监管部门监控保险公司经营风险的一个主要指标(限于篇幅,就简单说一下) 直白点说,就是说保险公司兑现保险合同责任的能力。 目前,监管对这三个指标的要求标准是:
举个例子:监管部门有一个计算逻辑,比如算出,要求某保险公司需要持有资本100亿元,而实际该公司持有资本200亿,其偿付能力就是200%(200/100*100%)
从监管数字上来看,偿付能力及评级越高越好,但是也不尽然。 首先:偿付能力低的,监管会责令整改甚至接管,对于已经投保保障型产品的消费者,影响基本没有。 偿付能力高的,监管数据上很好看。 但是对于消费者其实也不见的全是好事,因为其产品很设计上,费率可能会比较高,羊毛出在羊身上是一个道理。 偿付能力低的保险公司,会破产么?买的保险会受影响吗? 针对破产问题可以点击这里 所以,大可不必担心。 参看百年人寿2018年全年偿付能力,从1季度到4季度,一直处于稳步下滑状态。 造成偿付能力下滑的主要有两个因素:一是收到钱不足(保费收入低)二是企业自身花的钱多了(或者原有资本贬值)
再看百年的情况,近两年来的保费收入虽然增长,但是其价格费率一直压得比较低,整体产品带来的影响并不乐观。 但是我觉得,这些并不最核心的影响。 核心影响应该是万达 
4万达出售百年股份,绿城接盘
万达这几年的处境,想必大家在新闻、微博、微信朋友圈等多有看到。 作为一家巨大的地产商,这几年确实风雨摇曳。 但是,其是百年人寿的第一大股东,这个影响可就比较大了。 保险公司在国内的监管是非常严格的,任何可能有较大影响到保险公司经营(画重点:尤其是人身险的公司)的风险,监管部门基本都会第一时间提示或干预。 百年偿付能力低,除了前面说的产品的微小影响以外,更大可能是受到投资的影响。 一般情况下,偿付更低的,说明其公司背后的投资比例,往往比较高,反之亦然。 投资支出比例高是把双刃剑,既可能赚大钱,也可能赔的睡不着觉。 我找到2016年时候百年的偿付能力,那个时候其偿付能力接近200%。在之前的,更高。 作为一家激进的地产商,万达这几年确实比较那个啥啥啥(你懂得)。 如果万达还迟迟不转让股权,估计对百年的处境会造成更不利的影响。 但是,相较万达地产,这几年百年人寿的整体发展,及对行业经营的积极探索和影响,整体还是非常正向的。 从保险公司的策略及产品上,可以看到其经营者是非常想把保险业务做大做强。 所以,在这个时候(近两年),万达可以说是百年人寿经营路线上的一个利空。而万达股权转让,对于百年人寿,算是个大大的利好吧。 对于接盘者,不是某家个人的公司,而是国字当头的绿城集团。 所以,年前看到很多消费者担心。 甚至一些从业人员在朋友圈谣言:哎呀,百年被卖了,看看这小公司就是不行,说破产就破产啊。 有这些言论的人,我们除了看做其无知以外,再一笑远离他即可。 因为他今天怼那家公司,明天可能就会怼自己的公司,没什么理由,就是怼。
5写在最后
百年人寿并不会是个案。 作为保险公司,大家都在潜心的经营着,希望公司在实现公司基本商业价值的同时,给社会带来更大的利益和价值。 因为我们相信,真正的保险行业的经营管理者,都是有真正的人文情怀在心底的燃烧的。 我觉得,这就是保险的源动力吧。 因为保险不是一般的商品,更不是用来割韭菜的工具,尤其是寿险公司的经营尤其注重稳健。 这种变动,往往是公司更加稳健的信号。我们希望,百年人寿走的越来越好。 近期刚好一些朋友问到这些问题,稍微整理分享给大家。 其实,我们关注的并不是百年人寿一家公司,更希望每一家寿险公司都能够永存百年! 祝好! |