你已选中了添加链接的内容 10.04.2020 本文字数:1646,阅读时长大约3分钟 导读:门店此次涨价是公司管理层的错误决策,伤害了海底捞顾客的利益,对此表示抱歉。自即时起,中国内地门店菜品价格恢复到今年1月26日门店停业前标准 来源 | 第一财经、钱江晚报、微博 编辑 | 张富贵 全国各地餐饮业陆续复工。不过近日在社交媒体上,多地网友反映疫情后前往海底捞门店就餐发现菜品价格上涨。有北京的消费者反映,血旺半份从16涨到23元,一片土豆1.5元,米饭7块钱一碗。后海底捞公共关系部方面官方证实,受疫情和成本上涨因素的影响,海底捞确实调整了部分菜品价格,整体价格上涨幅度控制在6%。 此举引发网友不满。 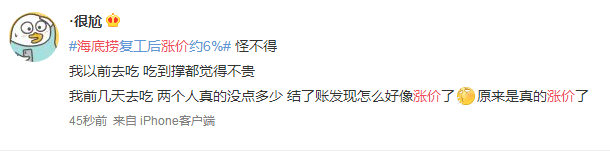 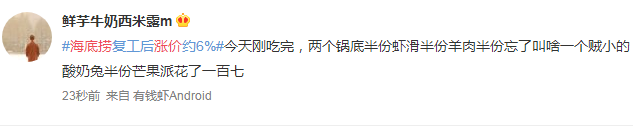 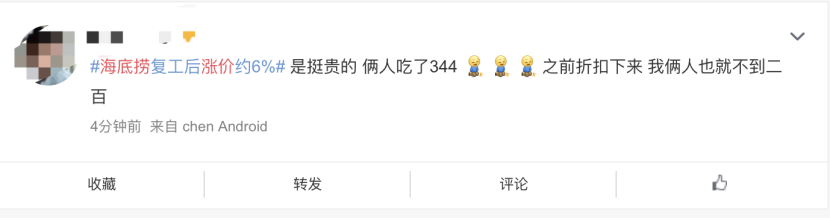        海底捞:管理层错误决策 4月10日,海底捞官方微博表示,门店此次涨价是公司管理层的错误决策,伤害了海底捞顾客的利益,对此表示抱歉。自即时起,中国内地门店菜品价格恢复到今年1月26日门店停业前标准。 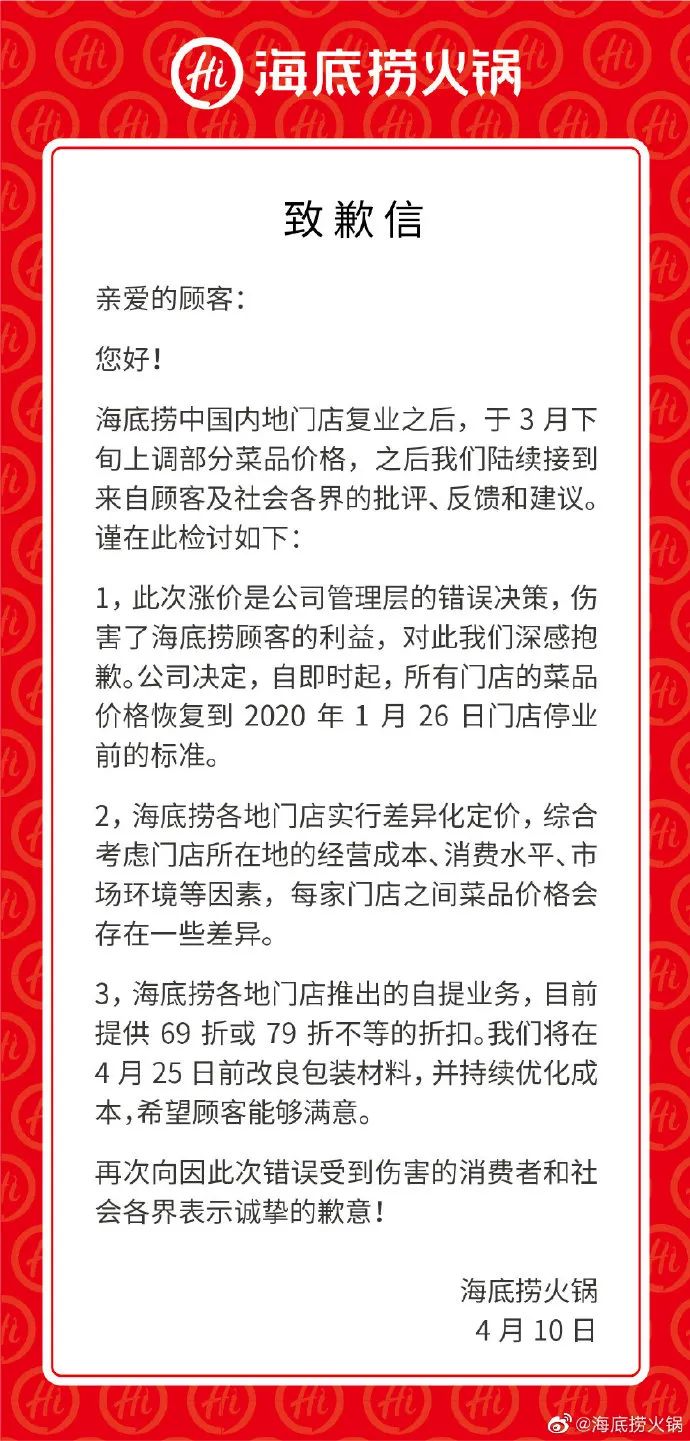 据中新网报道,海底捞的工作人员对此回应称,目前海底捞在全国范围内开始恢复营业,但接待的客流量有一定限制,员工也没有满员复工,所以人力成本相对来说有一定上涨,一些食材成本也有增加,所以部分门店已经调整价格。 对此回应,有网友表示支持,“还是向火锅低下了头。” 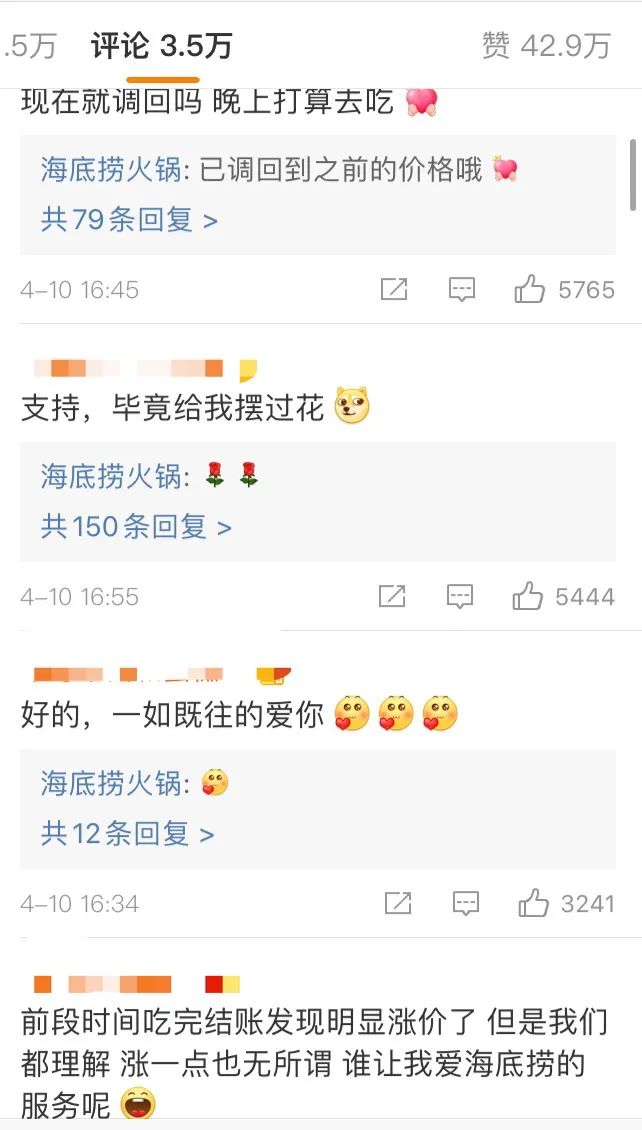 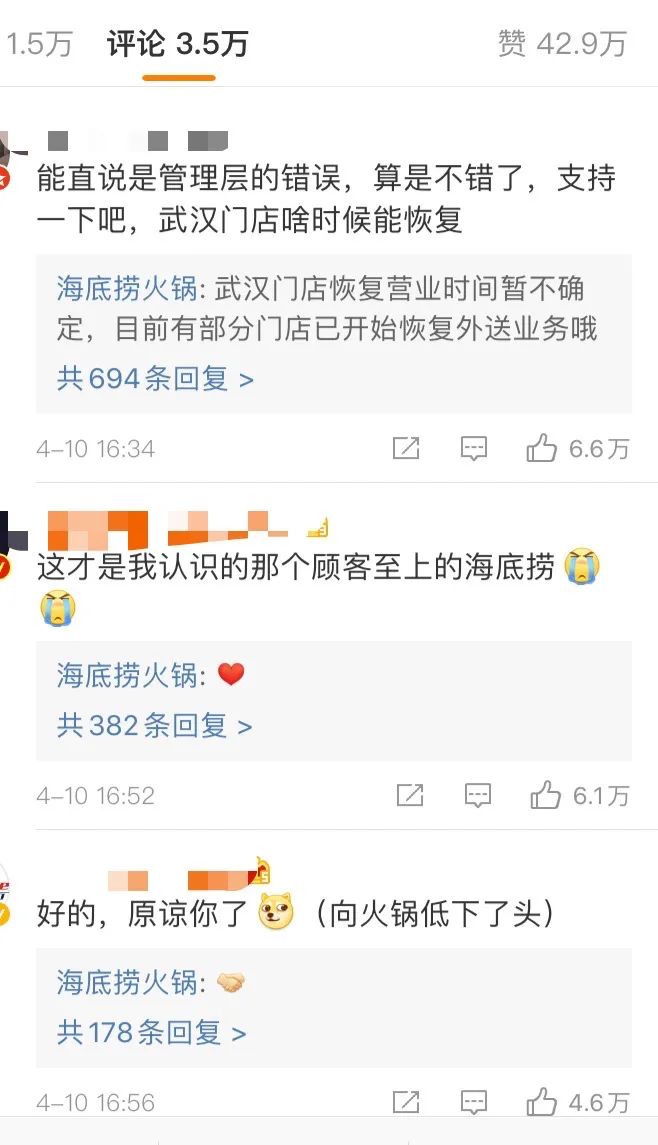 也有网友担心量会相对减少。 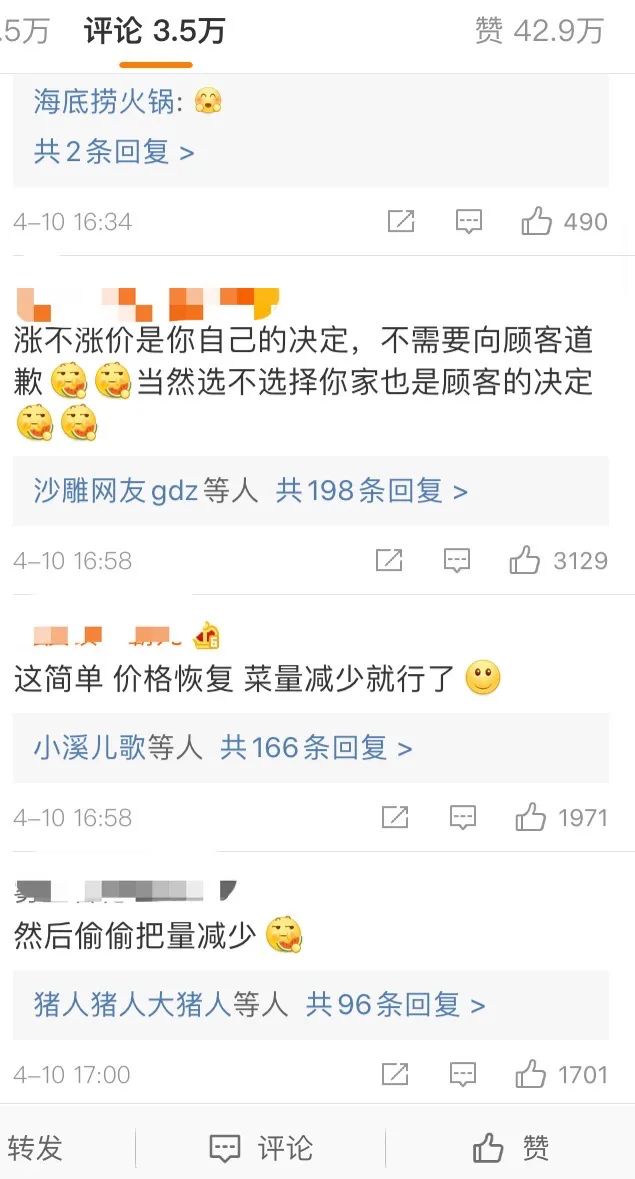 海底捞2019年业绩报告显示,2019年,海底捞实现营收265.56亿元,同比增长56.5%;净利润23.45亿元,同比增长42.4%。实现营收、净利双增长。上海对外经贸大学会计学院教授杨慧辉解读称,海底捞餐厅翻台率出现拐点,预警市场可能饱和。受疫情影响停摆近50天,海底捞营收高增长或难保持。但海底捞账面现金充裕,疫情后仍有增长空间。 餐厅经营是海底捞主要营收 每1.2天开1家新店 海底捞收入主要由海底捞餐厅经营、其他餐厅经营、外卖业务、调味品及食材销售构成。其中,餐厅经营一直是海底捞营业收入的主要来源,每年均占其营业收入的 95%以上,但逐年下降,2019年餐厅经营收入占营业收入比例为 96.44%,为 256.10 亿元,同比增长55.29%。 这主要归功于2019年新开的308间海底捞餐厅。在 2019 年,海底捞新开门店 308 家,也就是大约每1.2天开1家新店,门店总数达到 768 家,同比增长 64.8%,与 2018 年的增长率 70.7% 相比有所下降。 翻台率出现拐点 预警市场可能饱和 不过,漂亮的成绩单也难掩增长瓶颈。大量的新门店也导致了另一个结果——翻台率下降。翻台率一向是海底捞最引以为傲的、优于同行的指标,其在2016年、2017年、2018年的平均翻台率分别为4.5次/天、5.0次/天、5.0次/天。2019年,海底捞的平均翻台率下降为4.8次/天。 上海对外经贸大学会计学院教授杨慧辉指出,翻台率反映一张餐桌能服务几波客人,餐桌的利用率越高,单桌贡献的盈利越多。在 2019 年年报中,海底捞的翻台率由去年的 5.0 降到了 4.8,这是海底捞公布的财务数据以来,首次出现下滑。翻台率已经开始出现拐点,特别是 2019 年新开店的翻台率降至 4.1,预警市场可能饱和。 熄火近50天 营收高速增长或难保持 同样值得关注的是,新冠疫情几乎打垮了餐饮业,也给海底捞蒙上一层未知的阴影。受疫情影响,公司旗下门店 2020 年 1 月 26 日起停业,2 月 15 日起外卖恢复、3 月 12 日起堂食陆续复业,按此计算海底捞堂食业务 1 季度停摆近 50 天。 据中信建投此前发布研报,判断疫情估计为海底捞 2020 年的营收带来损失约 50.4 亿元,归母净利润损失约为 5.8 亿元。杨慧辉坦言,这些因素都可能导致海底捞超过50%的营收高速增长在2020 年实现难度加大。 账面现金充裕 疫情后公司仍有增长空间 当然,业内也对海底捞的未来前景给予了肯定。杨慧辉教授认为,与 2018 年度相比,公司 2019 年度的经营获利能力、营运能力、负债利用及财务风险控制能力都较为稳定。 虽然餐饮业受疫情的冲击较大,但是从 2019 年的财务状况表上看,海底捞的账面现金充裕,现金资产有 40 亿,在公司稳定的经营获利营运能力、负债利用及财务风险控制能力下,加上从中信银行北京分行和百信银行获得信贷资金 21 亿元,有助于其扩张继续。 |